Caputo entre el fuego amigo y enemigo
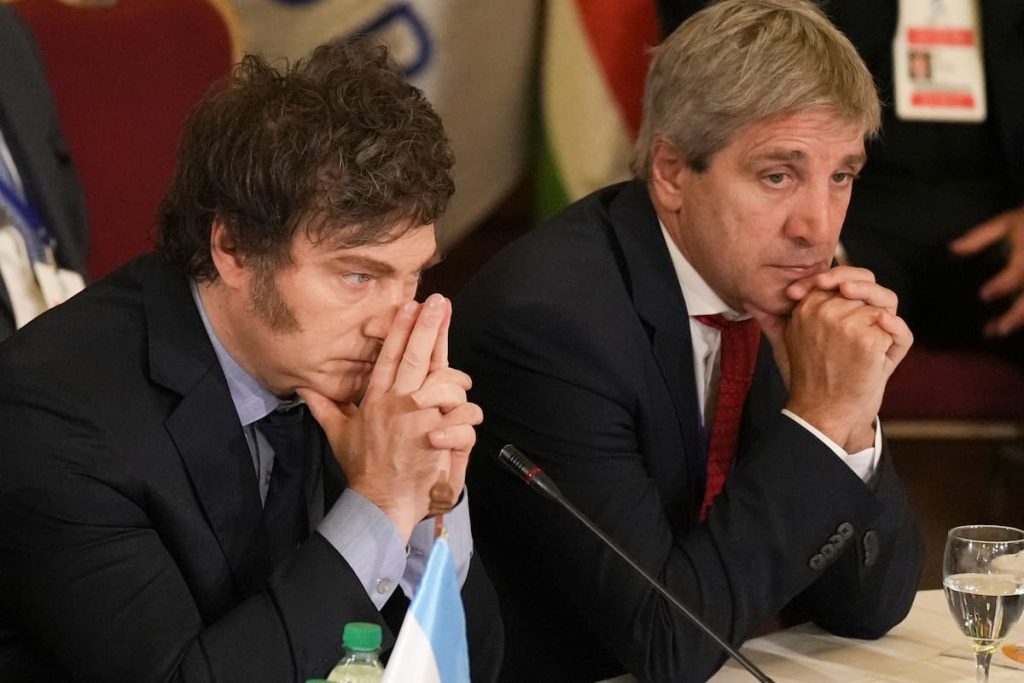
La economía no está levantando a la velocidad que le hubiera gustado al Gobierno. El que tanto el presidente Javier Milei como su ministro de Economía, Luis Caputo, se hayan peleado con los datos del Indec es apenas un síntoma. No son los primeros en enojarse con el mensajero; probablemente tampoco sean los últimos. En el pasado, hubo quienes directamente optaron por eliminarlo, como hizo el patotero exsecretario de Comercio del kirchnerismo Guillermo Moreno. Lejos está el Gobierno de ello.
Pero el nerviosismo en el oficialismo es palpable. Y el ruido empieza a abrir grietas. Con la campaña para 2027 ya lanzada, no son pocos los que las aprovechan. Esta semana, el propio Toto Caputo parece estar siendo víctima de ello. El fuego es amigo –según interpretan en el propio Gobierno–, pero también enemigo.
La presentación técnica que hizo el economista de Wall Street Alberto Ades en una reunión de gabinete de esta semana generó una ola de especulaciones sobre un posible recambio en el Palacio de Hacienda. Ades, que vive en Nueva York desde hace décadas, dijo que no solo no había recibido ningún ofrecimiento para sumarse al Gobierno, sino que “definitivamente no” estaría interesado.
El economista con base neoyorquina venía de desayunar el domingo último con el presidente Milei en la Quinta de Olivos. Allí, le comentó que había armado una presentación sobre economía global y la Argentina para los estudiantes de Ciencias Económicas de la UBA. Milei, que siempre respetó intelectualmente al economista, le pidió que la replicara en la reunión de Gabinete. El ministro Caputo pegó el faltazo a la presentación y las versiones sobre posibles cambios en Economía no demoraron en correr. “Fueron una serie de coincidencias desafortunadas, pero no hay nada”, aseguraron en el Gobierno.
Las versiones no parecen inocentes. Para el mercado financiero, Caputo es tan garante de la sostenibilidad del plan económico libertario como el propio Milei. Al menos, lo es en este mandato. Nada es casual cuando de frente hay una elección.
En el mercado incluso le reconocen al ministro un pragmatismo que no siempre caracteriza al Presidente. Muchas de las decisiones de política económica que se tomaron en la gestión y que provocaron ruidos en el mercado no surgieron del equipo económico. Es el caso del desarme de las Leliq o de la reticencia inicial para acumular reservas internacionales en el mercado de cambios. El propio Milei reconoció en público que no estaba de acuerdo con que el presidente del Banco Central (BCRA), Santiago Bausili, comprara dólares. “Por lo tanto, preparate, Santiago, porque te van a salir los dólares por las orejas. Que no se vaya a la inflación, por favor. O sea, cuidado con cómo los comprás. Ya saben que si fuera por mí…”, dijo en el marco del Argentina Week, en marzo pasado. Dentro del equipo económico siempre pujaron por la acumulación de divisas por parte del BCRA, no solo como un resguardo ante un eventual crecimiento de la demanda de divisas del público, como sucede cada año de elecciones, sino también para darle algo más de aire al tipo de cambio. Con la compra de reservas, gracias también a la presión del Fondo Monetario Internacional, se salieron con la suya; no tanto en el frente cambiario.
“El Gobierno no planea un recambio, menos cuando el plan económico es exactamente el que el Presidente quiere”, reconoce un hombre con mucha llegada al círculo de toma de decisiones. “Nunca hay que descartar fuego amigo”, desliza.
Pero no es el único embate que recibió Caputo esta semana. Hay fuego amigo y fuego enemigo. La Auditoría General de la Nación (AGN) se ocupó este jueves de sembrar dudas sobre la gestión de Bausili en el BCRA, al afirmar que por una operación de derivados con el oro se habían perdido en 2025 US$1023 millones. Son operaciones muy técnicas, pero el BCRA las realiza desde 2007. “El BCRA siempre hace operaciones de cobertura con su oro”, explica una fuente al tanto de los movimientos de la autoridad monetaria. En el pasado, esas coberturas incluso arrojaron pérdidas superiores en términos relativos. Como el BCRA tiene la mayoría de sus pasivos en dólares y parte de sus activos en oro, es una operatoria habitual. Básicamente, cuando el oro sube, el BCRA pierde; si el oro cae, gana por esos contratos. En 2025, la onza de oro en el mercado internacional escaló 64%, a US$4320, su mayor suba anual desde 1979. El BCRA ganó por la valuación de sus tenencias de oro físico más de $8 billones, según admitió la propia AGN, y luego perdió por los contratos de cobertura $1,5 billones (lo que equivale a los US$1023 millones). En el neto, quedó ganando, según consignó el BCRA en un comunicado que difundió ayer. Las operaciones fueron auditadas tanto por KPMG como por PwC.
Estas operaciones nada tienen que ver con los movimientos físicos de las reservas de oro que el BCRA hizo en el último tiempo y que hace tiempo son cuestionados por figuras de la oposición, específicamente por el bloque peronista del Senado. Pero, para los distraídos, todo vale. “La actual conducción de la AGN se encuentra abocada a desprestigiar a la conducción del BCRA con fines puramente políticos”, dice el comunicado del BCRA, de una inusual dureza discursiva. “Esto mismo ocurrió con el tema del movimiento del oro, donde la AGN publicó una carta en la que eligió las palabras cuidadosamente para no faltar a la verdad, pero tampoco contribuir al esclarecimiento de los hechos, cuando contaba con toda la información para hacerlo”, agrega.
Son momentos en los que hacer ruido paga. No significa que el Gobierno no haga los méritos para ello. Pero muchas veces, los reflectores no están necesariamente bien enfocados. En una gestión que se precia de “anticasta”, parecieran estar creándose las condiciones para el armado de una nueva burguesía empresaria nacional. La mayoría de las concesiones y privatizaciones que se han realizado en los últimos dos años han quedado en manos de empresarios nacionales. El problema no es tanto la bandera –de hecho, hacía tiempo que muchas grandes fortunas nacionales no apostaban fuerte en el país–, sino que en algunos casos son nombres que se repiten con demasiada facilidad. Y a veces, la billetera parece infinita.
Este jueves se anunció la venta del 90% que el Estado nacional tenía en AySA por US$340,3 millones a un consorcio integrado por Rowing –de Walter Román–, Transclor –de Mauricio Filiberti–, Arcos Saneamento –empresa de aguas de Río de Janeiro– y el ignoto fondo PHX Aqua. Filiberti es flamante socio de Daniel Vila y José Luis Manzano en otras empresas, como Edenor y Metrogas, cuya participación YPF acaba de vender. Según el balance 2025 de AySA, auditado por EY y la AGN, la empresa ganó $22.088 millones, unos US$15 millones al tipo de cambio de cierre. Su Ebidta, la caja que genera la operación antes de amortizaciones, intereses e impuestos, fue de US$226 millones, o US$272 millones si se descuentan cargos que no deberían repetirse. La oferta por el 90% de las acciones equivale a un valor de empresa de unos US$420 millones, una vez sumadas la deuda financiera y las contingencias y descontada la caja. Con lo cual, el comprador pagó menos de dos veces el Ebidta (1,9 veces, o 1,5 si se toma el Ebidta ajustado) por un monopolio natural que da agua a 14 millones de personas en la Ciudad y el conurbano. La operación no tenía precio mínimo público, y la valuación que realizó el BICE no se hizo pública. Pero Sabesp, la compañía de aguas de San Pablo que en algún momento también miró los pliegos de AySA, cotiza en el mercado a 10 veces su Ebidta, mientras que Veolia, otra de las que merodeó como interesada, cotiza a 6,3 veces. ¿Venderán los empleados que tienen el 10% del paquete accionario de AySA al mismo precio?
Entre privados, en tanto, también hay operaciones que se aceleran, en gran medida para no quedar presas del ruido electoral. El Banco Valo, por caso, está a punto de cerrar la compra de PPI (Portfolio Personal Inversiones) y se encuentra en pleno due diligence. Varias mineras, como Eramet (litio) y First Quantum Minerals (cobre), están buscando socios para fondear su negocio. Ambas tendrían previsto vender parte del capital, pero no el control accionario. Allí donde manda el mercado internacional, llegan los extranjeros. Donde manda el Estado, ganan los especialistas en negocios regulados.