Venden cada vez menos, pero ganan más
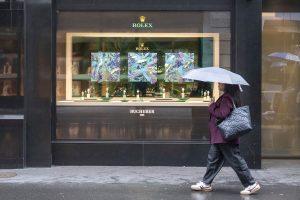
Comprar un Rolex es una experiencia extraña. Si uno elige casi cualquier modelo exhibido en los distribuidores autorizados de la marca relojera suiza, le dirán que, lamentablemente, no está disponible en ese momento. Si aun así está dispuesto a desembolsar 14.000 francos suizos (US$16.800), el precio minorista promedio de un Rolex, tendrá que anotarse en una lista de espera.
Miles de personas lo hacen todos los días. El año pasado, Rolex vendió casi 1,2 millones de relojes y facturó más de 11.000 millones de francos suizos, frente a los alrededor de 8000 millones de principios de la década de 2020. El aumento se explica por los precios más altos: el volumen de ventas apenas creció. Para buena parte de la industria relojera suiza, el tiempo se está agotando. En la última década, el volumen de las exportaciones —que representan el 95% de las ventas— cayó a la mitad. Las ventas de relojes de cuarzo, que utilizan mecanismos electrónicos en lugar de mecánicos, se vieron especialmente afectadas por el auge de los relojes inteligentes, fabricados en su mayoría en Asia. Sin embargo, para Rolex y algunas otras marcas de lujo, los tiempos nunca fueron mejores.
Aunque el volumen de las exportaciones se desplomó, su valor siguió aumentando. En agosto fue un 9,1% superior al de un año antes, lo que marcó el cuarto incremento interanual consecutivo. Suiza alberga alrededor de 450 marcas. Pero el año pasado, solo cinco de las más exclusivas —Rolex, Cartier, Patek Philippe, Omega y Audemars Piguet— concentraron el 60% de los ingresos. Todas, excepto Omega, ganaron participación de mercado.
El segmento más alto del mercado mostró un desempeño especialmente sólido. En 2025, los relojes que cuestan más de 50.000 francos suizos representaron el 37% del valor de las exportaciones relojeras suizas, frente al 33,5% de 2024. Esto refleja, en parte, el aumento de los precios de los metales preciosos, pero también la excelente salud financiera de los más ricos y su demanda de productos exclusivos.
“La pandemia y los años posteriores volvieron a la industria más audaz”, afirma Ben Küffer, director ejecutivo de Norqain, una empresa suiza de propiedad familiar cuyos relojes cuestan, en promedio, 4500 francos suizos. Muchas marcas invirtieron en nuevos materiales y mecanismos más sofisticados para diferenciarse.
En la caja de su Wild One Meteorite Special Edition, un reloj deportivo de lujo, Norqain utilizó un compuesto de fibra de carbono de alto rendimiento. La esfera, en tanto, fue cortada a partir de un meteorito de hierro procedente de Suecia. La empresa fabricó apenas 300 unidades.
El giro hacia los segmentos más exclusivos no benefició a Swatch, el mayor fabricante suizo de relojes que cotiza en bolsa. A la compañía se le atribuye haber salvado a la industria en la década de 1980, cuando sus llamativos relojes de cuarzo de plástico lograron competir con las alternativas asiáticas de bajo costo. Hoy atraviesa dificultades.
Swatch perdió en gran medida la ola de premiumización, afirma Jean-Philippe Bertschy, de Vontobel, un banco. Swatch es propietaria de Omega y otras marcas de alta gama, pero sus resultados fueron dispares. El precio de sus acciones cayó más del 40% desde principios de 2023 y casi un 70% respecto de su máximo de fines de 2013. El año pasado, su ganancia neta se desplomó casi un 90%.
La compañía mantiene una infraestructura productiva sobredimensionada. En su momento, Swatch llegó a fabricar hasta 15 millones de relojes al año en 150 fábricas suizas. Ahora produce apenas 4 millones, pero no cerró ninguna de esas instalaciones.
En mayo, una colaboración con Audemars Piguet, una marca con 151 años de historia, le dio un impulso a Swatch. Cuando ambas compañías lanzaron Royal Pop, un reloj de bolsillo de plástico inspirado en el Royal Oak, un modelo clásico de Audemars Piguet, compradores de todo el mundo hicieron filas durante horas. Una colaboración similar entre Swatch y Omega, en 2022, había permitido que el grupo volviera a registrar ganancias después de la pandemia.
El entusiasmo impulsó las ventas durante el primer semestre de 2025, pero la ganancia neta siguió por debajo de la registrada un año antes.
Con la excepción de Cartier, todas las marcas que dominan el segmento de lujo son de propiedad privada, a menudo de familias fundadoras, como los clanes Audemars y Piguet. La mayoría tiene al menos 100 años de historia, aunque incluso los recién llegados pueden beneficiarse de la tendencia hacia productos más exclusivos. Norqain se fundó recién en 2018, pero ya vende hasta 10.000 relojes al año.
Rolex sigue siendo el rey del sector. Sus ventas triplican las de Cartier, que ocupa el segundo puesto. La marca pertenece a la Fundación Hans Wilsdorf, una entidad benéfica creada en 1945 por su fundador, que no tuvo hijos. La fundación destina las ganancias nuevamente a investigación y desarrollo y apoya causas filantrópicas en el cantón de Ginebra.
Rolex sostiene que la escasez de sus productos no responde a una política deliberada, sino que es consecuencia de su apuesta por la artesanía y la calidad de fabricación. Lo que escasea es el tiempo.