CVS rompe su modelo de integración vertical
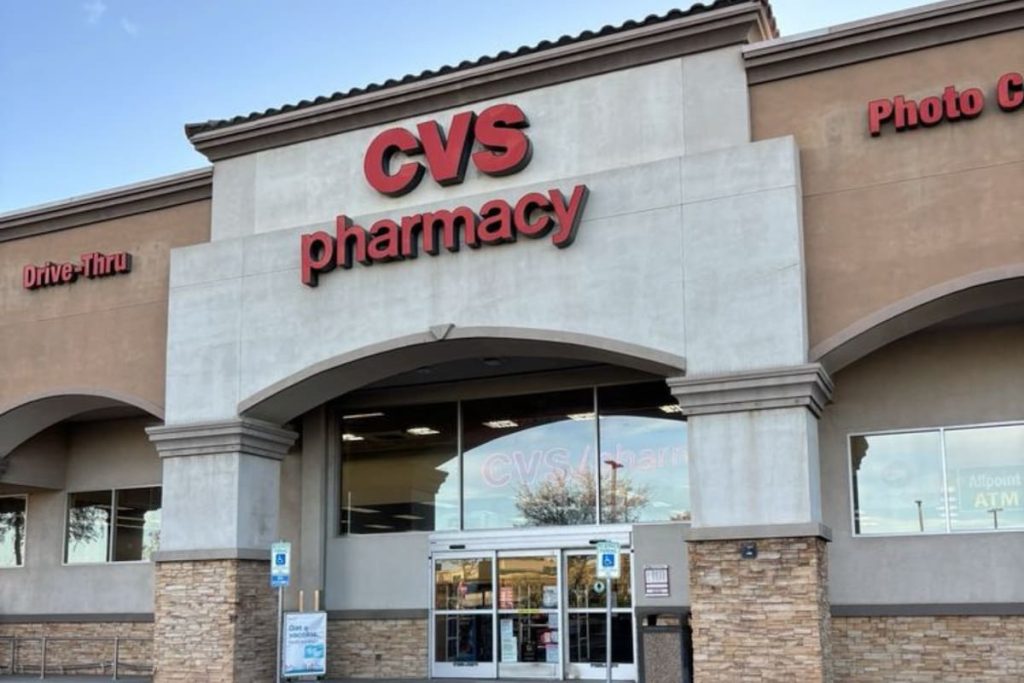
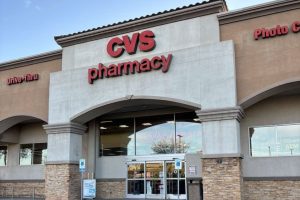
En la década de 1960, dos hermanos de Massachusetts fundaron una cadena de farmacias llamada Consumer Value Stores. Hoy, CVS es la mayor empresa de ese rubro en Estados Unidos. Sin embargo, con el paso del tiempo se convirtió en mucho más que una cadena de farmacias: primero se expandió hacia el pujante negocio de negociar descuentos por compras en volumen con los laboratorios farmacéuticos y, después, comenzó a ofrecer sus propios planes de seguro médico. En los tres mercados se encuentra entre las mayores compañías del país.
El 4 de noviembre, CVS anunció que desarmará este modelo de integración vertical y dividirá sus negocios en dos compañías. Una de ellas estará integrada principalmente por su división de seguros médicos y el administrador de beneficios farmacéuticos (PBM, por sus siglas en inglés) que negocia los precios de los medicamentos, con ingresos anuales de alrededor de US$300.000 millones.
La otra reunirá sus farmacias minoristas y sus clínicas de atención sin turno, que en conjunto facturan algo más de US$90.000 millones al año. Medida por los ingresos involucrados, se trata de la mayor escisión empresarial en más de una década y de la más grande de la historia del sector de la salud. También marca un punto de inflexión para la industria.
Cuando CVS compró Aetna, una aseguradora médica, en 2018, presentó la operación como el comienzo de un nuevo modelo para el sistema de salud estadounidense. Las empresas serían más eficientes al integrar y controlar grandes porciones del complejo sistema sanitario del país.
En ocasiones, la división de seguros fue una fuente de problemas: hace dos años, las ganancias se desplomaron después de que la compañía calculara mal el costo de los servicios para los pacientes cubiertos por sus planes de salud. Pero desde entonces, David Joyner, CEO de CVS, logró recuperar a Aetna y demostrar la rentabilidad del modelo de integración vertical.
¿Por qué entonces abandonarlo? La explicación podría estar en un entorno político cada vez más hostil. Los legisladores estadounidenses, tanto republicanos como demócratas, se han vuelto más críticos de las empresas de salud integradas verticalmente, a las que responsabilizan de trasladar sus elevados costos a los consumidores.
Las críticas se concentraron especialmente en los acuerdos entre las cadenas de farmacias y los PBM. La integración con estos administradores permitió a las cadenas participar de una porción de los descuentos —a menudo poco transparentes— que esos intermediarios obtenían de los laboratorios farmacéuticos, además de derivar más operaciones hacia sus propios locales.
Ahora, los políticos denuncian estas prácticas por considerarlas anticompetitivas. En 2025, Arkansas se convirtió en el primer estado en aprobar una ley que prohíbe la integración de farmacias con PBM, aunque su aplicación quedó suspendida en los tribunales tras una impugnación presentada por CVS y otras empresas. Neeraj Sood, de la Universidad del Sur de California, considera que otros estados seguirán pronto el mismo camino. Tennessee ya lo hizo.
Los inversores parecen nerviosos por el plan de separación. La acción de CVS cayó un 13% después del anuncio. La baja podría reflejar las perspectivas poco alentadoras de la división minorista una vez concretada la escisión.
El negocio de farmacias de CVS es líder del mercado y tuvo un desempeño mejor que el de competidores como Walgreens, que pasó a manos privadas en 2025. Sin embargo, según los analistas del banco JPMorgan Chase, los márgenes operativos ajustados cayeron del 7,1% en 2021 al 4,7% este año.
Las amenazas son numerosas. Laboratorios como Eli Lilly y Novo están evitando a las farmacias al vender directamente a los consumidores sus inyecciones para adelgazar y otros medicamentos. También las empresas de comercio electrónico, entre ellas Amazon, avanzan sobre el negocio farmacéutico.
Además, la propia división de seguros y beneficios farmacéuticos de CVS podría quedar pronto en la mira de los políticos. “Si cada aseguradora tiene su propio PBM, no hay incentivos para que nuevos administradores de beneficios farmacéuticos ingresen al mercado”, sostiene Sood, ya que muchos de los potenciales clientes ya tienen proveedor. El fin de la integración vertical en el sistema de salud estadounidense podría estar apenas comenzando.